Domain hrtl.de kaufen?
Wir ziehen mit dem Projekt
hrtl.de um.
Sind Sie am Kauf der Domain
hrtl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hrtl.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
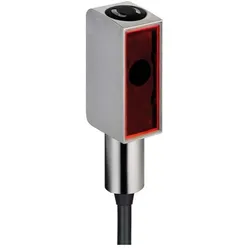
Leuze Taster Hintergrundausblen. HRTL 53/66,5000Tastweite=15..400 mmTriangulation=HintergrundausblendungVorausfallmeldung=neinMit Zeitfunktion=neinMax. Ausgangsstrom=100 mAMit Reflektor=neinAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang 4 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=neinEinstellverfahren=manuelle EinstellungMit Kommunikationsschnittstelle Analog=neinMit Kommunikationsschnittstelle AS-Interface=neinMit Kommunikationsschnittstelle CANOpen=neinMit Kommunikationsschnittstelle DeviceNet=neinMit Kommunikationsschnittstelle Ethernet=neinMit Kommunikationsschnittstelle INTERBUS=neinMit Kommunikationsschnittstelle PROFIBUS=neinMit Kommunikationsschnittstelle RS-232=neinMit Kommunikationsschnittstelle RS-422=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle SSD=neinMit Kommunikationsschnittstelle SSI=neinAnzahl der Halbleiter-Ausgänge ...556,10 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **

Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
Top-Angebote
Produkte zum Begriff Erträge:
-
Leuze Taster Hintergrundausblen. HRTL 53/66,5000Tastweite=15..400 mmTriangulation=HintergrundausblendungVorausfallmeldung=neinMit Zeitfunktion=neinMax. Ausgangsstrom=100 mAMit Reflektor=neinAnalogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang 4 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinMit sonstigem Analogausgang=neinEinstellverfahren=manuelle EinstellungMit Kommunikationsschnittstelle Analog=neinMit Kommunikationsschnittstelle AS-Interface=neinMit Kommunikationsschnittstelle CANOpen=neinMit Kommunikationsschnittstelle DeviceNet=neinMit Kommunikationsschnittstelle Ethernet=neinMit Kommunikationsschnittstelle INTERBUS=neinMit Kommunikationsschnittstelle PROFIBUS=neinMit Kommunikationsschnittstelle RS-232=neinMit Kommunikationsschnittstelle RS-422=neinMit Kommunikationsschnittstelle RS-485=neinMit Kommunikationsschnittstelle SSD=neinMit Kommunikationsschnittstelle SSI=neinAnzahl der Halbleiter-Ausgänge ...556,10 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
Ähnliche Suchbegriffe für Erträge
-
Authoritarian Trends and Parliamentary Democracy in EuropeAuthoritarian Trends and Parliamentary Democracy in Europe , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20250521, Redaktion: Rathkolb, Oliver~Steinbacher, Sybille, Seitenzahl/Blattzahl: 224, Abbildungen: mit 32 z.T. farb. Abbildungen, Themenüberschrift: HISTORY / Europe / General, Keyword: Autoritarismus; Demokratie; Demokratiebewusstsein; Krisen; Kritik; Landesführung, Fachschema: Autorität - Antiautoritär~Europa / Politik, Zeitgeschichte~Geschichte / Zeitgeschichte~Zeitgeschichte, Fachkategorie: Europäische Geschichte, Warengruppe: TB/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 222, Breite: 140, Höhe: 25, Gewicht: 528, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boll, Dirk: Die Kunst und ihr Markt - Das umfassende sechsbändige Handbuch zum globalen Kunsthandel: Mechanismen, Akteure & TrendsDie Kunst und ihr Markt - Das umfassende sechsbändige Handbuch zum globalen Kunsthandel: Mechanismen, Akteure & Trends , Der neue Blick auf die »andere Kunstgeschichte«, die weitreichende Digitalisierung von Strukturen und Inhalten, die veränderte Rolle von Museen und Kunstkritik, neue Kräfte von Influencern bis NFT: Kaum ein Marktsystem hat sich in der letzten Dekade so tiefgreifend weiterentwickelt wie die Distribution der Kunst. Mit 25-jähriger Erfahrung in der Kunstindustrie fungiert Dirk Boll als stetiger Chronist und saisonaktueller Kommentator dieser Entwicklungen. Sein Handbuch Kunst ist käuflich ist eine verlässliche Quelle für ein tiefgreifendes Grundlagenwissen über die Funktionsweisen der globalen Marktsysteme. Wie funktionieren Auktion, Galeriesystem, Messen? Wie entstehen Preise, Produktions- oder Sammelmoden? Darüber hinaus liefert die vollständig aktualisierte und erweiterte Neuauflage fundierte Informationen über die praktischen Fragen des Kunsterwerbs: Was sind die Gepflogenheiten und Fallstricke, ökonomische Interdependenzen der verschiedenen Akteure oder gesetzliche Bestimmungen für den Handel mit der Kunst? DIRK BOLL (*1970, Kassel) hat Rechtswissenschaften in Göttingen und Freiburg i.Br. studiert. Nach einem Aufbaustudium Kulturmanagement promovierte er über Strukturen und rechtliche Rahmenbedingungen der Kunstmärkte. 1998 begann er seine Laufbahn bei Christie's in London. Nach Stationen in Deutschland und der Schweiz war er ab 2011 in diversen Managementfunktionen in London tätig und ist seit 2022 Vorstand für die Kunst des 20. und 21. Jahrhunderts für EMEA (Europe & UK, Middle East & Africa). Boll lehrt als Professor für Kulturmanagement in Hamburg, ist Mitglied des Academic Board von Christie's Education und sowie External Examiner der Kingston University, London. , Rück- & Bremsleuchten > Lichter & Leuchten , Erscheinungsjahr: 20240619, Produktform: Leinen, Beilage: Schuber, Autoren: Boll, Dirk, Seitenzahl/Blattzahl: 456, Abbildungen: 250 Fotos, Themenüberschrift: ART / Criticism & Theory, Keyword: Dirk Boll;Kunsthandel;Galerien;Auktion;Kunstsammlungen; Kunstmarkt;Zeitgenössische Kunst;Klassische Moderne;Kunsthandwerk;Alte Meister, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Kunstgeschichte~Marktforschung~Kunst / Theorie, Philosophie, Psychologie, Soziologie, Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Kunstgeschichte~Handbuch: Malerei und Kunst~Kunsttheorie, Warengruppe: TB/Kunst/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 168, Höhe: 41, Gewicht: 888, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Seitenzahl: getr. pag.,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
-
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.